学而思网校
免费咨询电话:400-966-0702
欢迎来到学而思网校!
连续增长率不能直接相加,因为每一次变化作用在当时的数量上,后一次的基数已经改变。若每期按同一比例变化,应使用相邻倍数建立等比关系,再根据经历的期数连乘。先增长再减少,也不一定互相抵消。下面用抽象数量模型演示连续变化、反推平均增长率与新增量的区别,所有数字只用于数学说明,不是投资或收益预测。
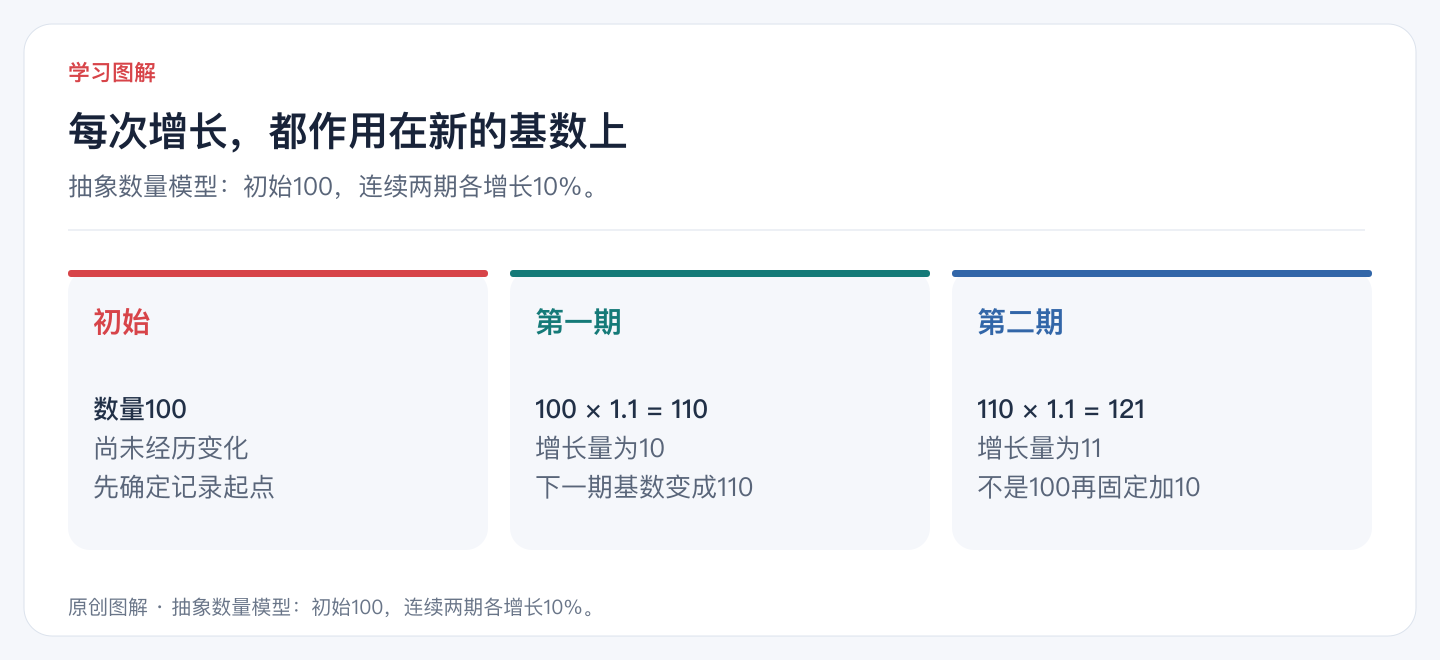
某数量为100,增长百分之十后是100×1.1=110。下一期若仍增长百分之十,增加的是110的百分之十,因此变成121,而不是再固定增加10。固定增加10得到120,属于另一种变化方式。
把增长率r改写成倍数1+r,能清楚看到基数如何更新。连续两期就是原量乘两次同一倍数;如果开始数量记为第0期,经过n期要乘n次。如果把初始数量记为第一项,那么第n项只经历n−1次变化。期数与项数仍需先对应。
增长率使用小数形式参与式子,百分之十对应0.1,不是10。减少百分之二十则对应倍数0.8。先写倍数再计算,可以避免把减少理解成一律减去同一个固定数。
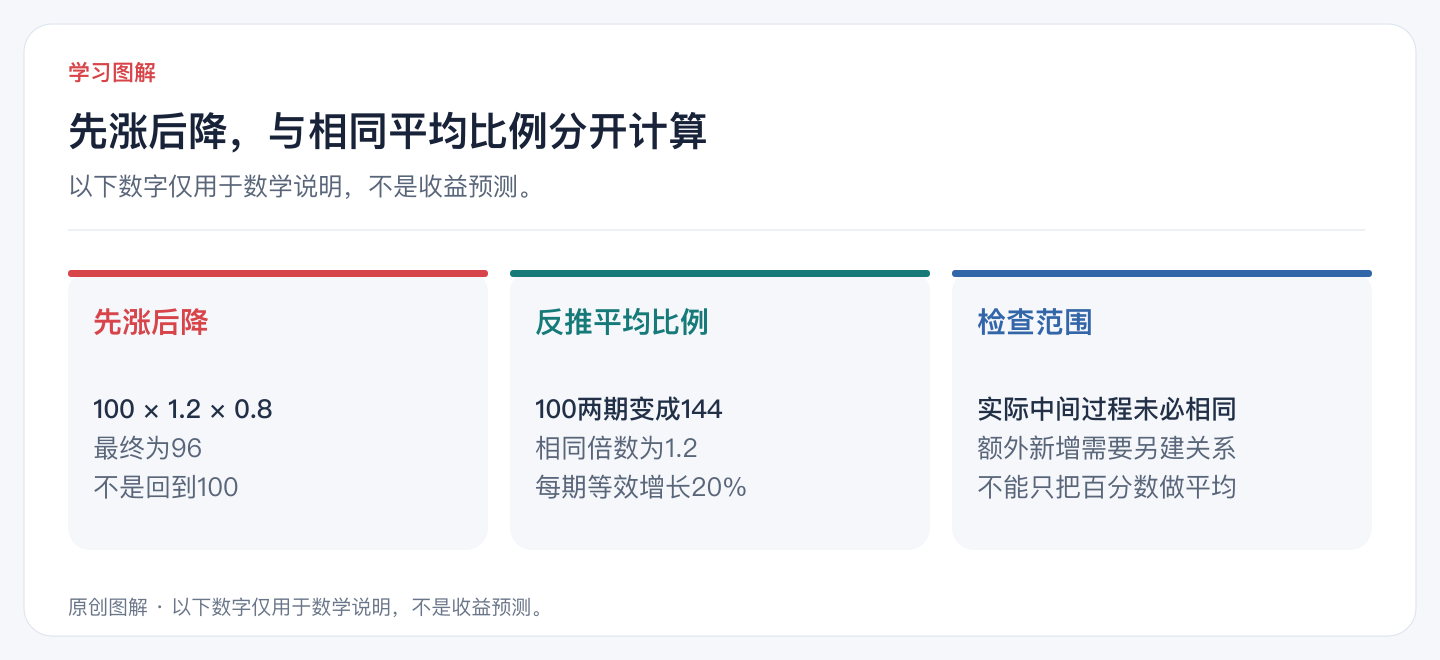
原量100先增长百分之二十,得到120;再减少百分之二十,是从120中减少24,最终为96。后一次减少量比最初增加的20更大,所以没有回到100。两次相同百分数的正负号相反,不能直接据此抵消。
从倍数看,就是1.2×0.8=0.96,最终为原量的百分之九十六,整体减少百分之四。若把顺序改成先减少再增长,在这个只含比例相乘的理想模型中,乘积相同;但中途数量不同,若还存在额外新增、取整或限制,就不能不加检查地沿用这一结论。
一般两次变化率不同,也要分别乘对应倍数。计算完再用最终量除以原量,减1得到整体变化率。先问“相对哪一个基数”,比背一句变化率不能相加更能解释具体题目。
假设100经过两期变为144,想求每期相同的增长率。应让相同倍数连乘两次得到1.44,所以倍数为1.2,每期增长百分之二十。若把总增长百分之四十四直接除以2,得到百分之二十二,代回两次会变为148.84,与144不符。
反推时先确认初末量、变化期数和是否假设每期比例相同。若真实过程每期不同,计算得到的是能连接初末量的等效平均比例,不代表每一期实际都以这个比例变化。模型含义与实际记录应分开。
这也提醒,不能只比较变化率大小而忽略基数。一个大基数的较小比例变化,绝对增加量仍可能更大;题目问增加了多少与问增长百分之多少,需要分别使用差值或相对比例回答。
如果每期在比例变化后再固定加入一批数量,下一期的基数同时包含原量变化与新增部分。这时相邻两项未必有相同倍数,不能继续把全部数量写成初始量乘一个固定比的幂。
应先按文字顺序写出一次变化。例如“先增加固定数量,再按比例变化”与“先按比例变化,再增加固定数量”,对应的先后不同,结果一般也不同。把两步分开计算一个小例子,就能检查自己是否颠倒了题意。
同样,计数需要取整、数量达到上限或某期规则改变时,也应按题设处理。等比模型建立在固定比例及相应条件上,不是凡含百分数都能自动套用。先验证结构,再使用公式,能减少用熟悉关系覆盖实际条件的错误。
还可比较两条路径:100先到120、再到144,两期各增长百分之二十;100先到150、再到144,则两期分别增长百分之五十和减少百分之四。两条路径的初末量相同,等效每期增长率相同,但中间记录并不相同。把实际两期百分数做普通平均,不能替代连接初末量的连乘关系。这也解释了为什么题目要求平均比例时,需要明确采用的定义。
解完先看单位和数量是否符合场景,再用一期与两期的小值回查:变化倍数是否写对,每次是否用新的基数,指数是否对应真实变化次数。如果增长却算得越来越小,或正常减少后出现不合理负数量,应回查符号与模型限制。
对只表示非负数量的情境,比例不能随意取到会使数量变负的范围。数学上的等比数列可以有其他公比,但实际增长模型还要遵守数量意义。不能因为某个代数表达能计算,就认定它一定适用于原问题。
最后把错误写成具体原因,如把连续百分数相加、混淆初始项编号、漏算新增数量,或把等效平均率当作各期记录。每类保留一个能代回的反例,下一次建模就先检查对应环节,比只记“连续增长用乘法”更完整。
等差数列应用题怎样避免项数错一位?本文用逐日记录、座位与种树情境区分项数和变化次数,计算通项与总量,比较直线和闭合间隔,再演示目标项数的整数检查,帮助建立文字、编号与数量之间的对应。
数列通项与前n项和怎样区分使用?本文从当天数量与累计量出发,演示由通项求和、由和式作差及第一项单独检查,通过区间累计与含常数反例说明下标边界,帮助把应用题文字转成准确的统计关系。
不等式两边乘除何时改变方向?本文从负数保序变化解释基本规则,分类求解含参数不等式,再用分式符号区间与倒数案例说明定义域、零点和边界,帮助检查每一步变形是否等价并避免机械换号。
指数与对数怎样用同一关系理解?本文从乘方的底数、指数和结果出发,分析零、负与分数指数,解释底数与真数条件、还原关系及运算法则,结合方程和小于1的底数检验,帮助避免符号位置与运算层次混淆。
函数单调性为什么不能只看几个点?本文以折线反例说明有限观察的边界,完整证明平方函数在正负区间的变化,再分析倒数、一次与根式函数,解释作差、符号和定义范围如何共同支撑一般结论。
二次函数在区间上怎样求最值?本文以配方后的抛物线比较顶点在区间外、区间内及端点不包含的情形,再分析开口向下与长方形面积例题,区分最值、取得位置和值域,帮助检查条件与候选点是否完整。